こんにちは、JR大阪駅前の税理士法人&
経理代行事業のTFPグループ代表兼CEO
岩佐孝彦@税理士です。
会社を成長させるほど、
相続税が重くなる?
そんな制度になったら、
オーナー社長はどう感じるか?
社員を増やし、利益を伸ばし、
自己資本を厚くする。
会社を強くするために、
懸命に経営努力を重ねる。
しかし、その結果として、
自社株の評価額が大幅に上がる。
後継者に多額の相続税が発生する。
そんな懸念が今、
現実の税制改正論議で
浮上しています。
しかも、
ここに来て大きな動きが
ありました。
【国税庁の自社株評価見直し案】
に自民党が待ったをかけたのです。
昨日の日本経済新聞に、
大変興味深い記事がありました。
自民党の日本成長戦略本部が、
「非上場株式の相続税評価に関する
緊急決議案」
を取りまとめる方針だとのこと。
その内容は国税庁の
見直し案について、
【容認できない】
とし、現行案を前提とせず、
白地から議論すべきだというもの。
かなり踏み込んだ内容です。
では、何が問題になっているのか?
現在、非上場株式の相続税評価には、
会社の規模や株主の区分などに
応じた複数の評価方式があります。
例えば、
▼類似業種比準方式
▼純資産価額方式
▼両方式の併用
などです。
これに対し、
国税庁が8月に示した見直し案は、
【簿価純資産と数年分の収益】
を基準に評価する新たな方式です。
背景には、
現行制度における評価額と
企業の実態との乖離や、
「税負担の公平性」
に関する問題があります。
しかし、新方式では、
資産規模が大きい企業や
収益力の高い企業ほど、
自社株評価額が上昇する
可能性が指摘されています。
試算では、
現状の株価の3倍以上になる
ケースも想定されています。
つまり、
【会社を強くするほど、
後継者の相続税負担が重くなる】
可能性があるということです。
ここで、オーナー経営者の皆さんに
考えてほしいことがあります。
会社の利益が増え、
純資産が厚くなったからといって、
社長個人の預金が
同じように増えるわけではない。
会社に10億円の純資産があっても、
後継者個人に相続税を納めるだけの
現金があるとは限らないのです。
ましてや、
自社株は上場株式のように
簡単に売却できません。
税金を支払うために、
株式や事業資産の売却を迫られる。
そんな事態になれば、
事業承継そのものに影響します。
一方で、
評価方式による
税負担の不公平を是正する。
そんな視点も欠かせません。
重要なのは、
【税負担の公平性と、
企業の成長・事業承継を
どう両立させるか】
ということです。
今回の動きで注目したいのは、
岸田文雄元首相の発言です。
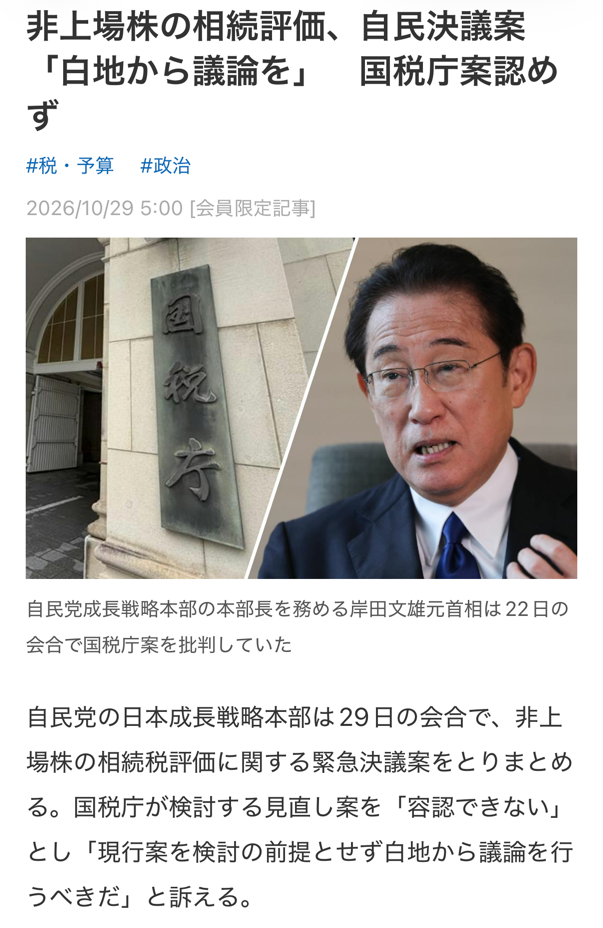
10月22日の会合で、
国税庁案について、
これまで進めてきた、
「企業の稼ぐ力を高める
議論とは逆方向だ」
という趣旨の批判をしています。
また、自民党の緊急決議案では、
国税庁案を前提としない
抜本的な議論を求めるとともに、
【事業承継税制の特例措置】
とは切り分けて
検討するよう求めています。
但し、
ここは誤解してはいけません。
【国税庁案の白紙撤回が
正式に決まったわけではない】
ということです。
2027年度税制改正に向けた議論は、
これから年末にかけて本格化します。
オーナー社長が今行うべきは、
「長期ビジョン」
に基づく、
【税制改正だけに振り回されない
承継計画をつくる】
ことです。
【PLで稼ぎ、BSを強く。】
利益を出すだけでなく、
自己資本を厚くし、
財務基盤を強化する。
それが会社の永続につながります。
しかし、事業承継の場面では、
その強いBSが自社株評価額を押し上げ、
後継者の税負担に
つながることがあります。
だからこそ、
財務戦略と事業承継戦略は、
切り離して考えてはいけません。
【会社を強くすることと、
次世代に引き継げること。】
この両立こそ、
オーナー経営者に求められる
長期戦略です。
事業承継とは、
単に株式を渡すことではない。
次世代に、
「強い会社と明るい未来」
を託すことなのです。
今日も経営のかじ取りを
楽しみましょう。