
こんにちは、JR大阪駅前の税理士法人&
経理代行事業のTFPグループ代表兼CEO
岩佐孝彦@税理士です。
M&Aで会社を大きくするほど、
経営の足元が崩れる危険がある。
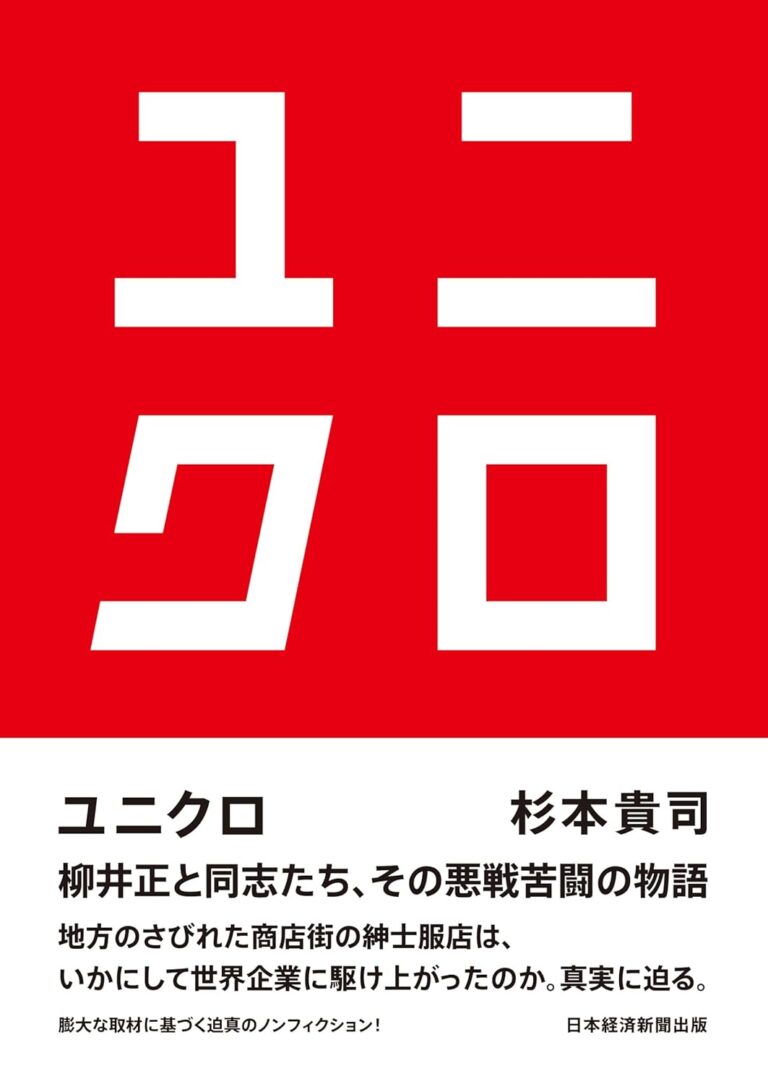
ユニクロを率いる柳井正氏の言葉。
「M&Aで連戦連勝はありえない」
経営において、
成長し続けることは重要です。
しかし、
会社を大きくすることと、
会社を強くすること。
これは必ずしも同じではありません。
M&Aで急成長したGMOグループ。
その傘下企業が157社に上ります。
先日の謝罪会見でも、
熊谷代表はこう述べておられます。
▼当社はホールディングス体制
▼その傘下の157社は独立採算制
▼代表の自分がその傘下すべてを
掌握するのは不可能なので、
各社に社長を配置している
しかし、
システムの脆弱性に関する重要情報が
経営トップまで十分に伝わらず、
不正アクセス問題への対応が
後手に回ったと報じられました。
ニデックを巡る問題も、
企業規模の拡大にガバナンスが
追いつかないリスクを考えさせました。
ここから得られる教訓は明確です。
【買収する力と、
買収後に統治する力は別物だ。】
M&Aは、
契約書にサインした瞬間が
ゴールではありません。
むしろ、
そこからが本当の経営の始まりです。

買収した会社の経営状況を
把握できているか。
現場で発生した問題が、
経営トップまで
届く仕組みになっているか。
そして、
想定外のトラブルに対応できる
資金余力があるか。
中小企業のM&Aでも、
この3点は欠かせません。
特に重要なのが、
キャッシュフローです。
買収によって売上や利益が増えても、
借入返済や追加投資によって
手元資金が減少すれば、
経営の自由度は失われます。
そこで検討したいのが、
【中小M&A税制
=経営資源集約化税制】
の活用です。
買収リスク軽減のための
優遇税制です。
▼1回目のM&A
⇒ 買収金額の90%金計上
▼2回目のM&A
⇒ 買収金額の100%損金計上
▼据置期間 ⇒ 10年間
▼適用期限 ⇒ 2027年3月31日
一定の要件を満たす株式取得では、
取得価額の一定割合を
準備金として損金算入でき、
税負担を将来に繰り延べる効果が
期待できます。
具体例で考えてみましょう。
▼与件
*1回目のM&A
*買収価額1億円
▼M&A初年度
*9,000万円の損金算入
(準備金繰入)
▼10年間据置
*毎年900万円ずつ
10年間均等取り崩し
(益金算入)
このように、
準備金の取崩しに伴う
将来の課税まで見据え、
資金繰りを設計することが重要です。
あくまで課税の繰り延べであり、
永久型節税ではない。
これが本税制の本質ですので、
ご注意ください。
ただ初年度に【90%損金計上】OK。
準備金繰り入れ方式になるものの、
取り崩し期間は
【10年】
もある。
M&Aが万一計算通り進まなくても、
キャッシュフロー的に
十分立て直せる時間を生み出せます。
裏を返せば、
このような優遇税制が
存在すること自体、
M&Aはリスク満載であると
いうことなのです。
以上、M&Aに必要なのは、
買収資金だけではないということです。
買収後の統合費用、設備投資、
予期せぬ損失、
そして将来の税負担。
こうした支出に耐えられる
財務基盤があってこそ、
M&Aは成長戦略として機能します。
【M&Aは、買って終わりではない。】
買収によって、
PLを大きくするだけでは不十分です。
ガバナンスを整え、
キャッシュを確保し、BSを強くする。
【攻めはM&A。
守りはガバナンスとキャッシュフロー。】
会社を大きくする力以上に、
大きくなった会社を守り抜く力。
これからの経営者に問われるのは、
ここです。
今日も経営のかじ取りを
楽しみましょう。